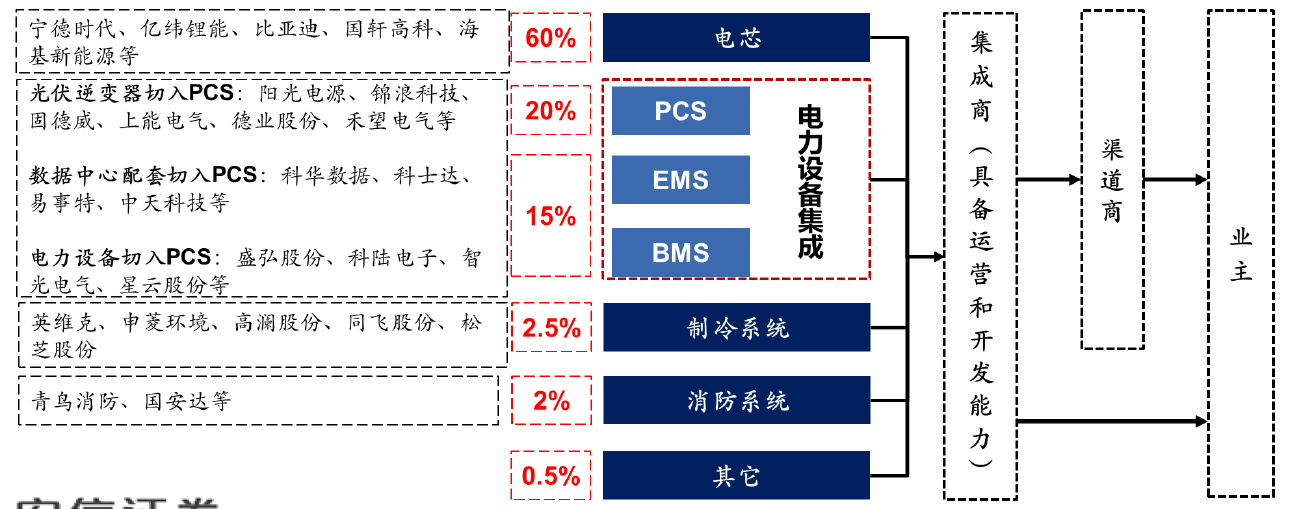
“十四五”新型储能发展空间广阔 产业链环节与市场集成配套分析
“十四五”期间,我国新型储能发展进入快车道。随着碳达峰碳中和目标的推进和能源结构的转型,新型储能作为提升电力系统灵活性、保障能源安全的关键手段,迎来了广阔的发展空间。本文将围绕新型储能的产业链环节和市场集成配套展开分析。
一、新型储能产业链环节
新型储能产业链涵盖上游原材料、中游制造和下游应用等多个环节。
- 上游原材料:包括锂、钠、钒等金属材料,以及正负极材料、电解液、隔膜等。这些原材料的供应稳定性和价格波动直接影响储能成本。
- 中游制造:主要包括电池电芯、电池模组、储能变流器(PCS)、电池管理系统(BMS)、能量管理系统(EMS)等核心部件的制造。其中,电化学储能是当前主流技术路线,锂离子电池占据主导地位,钠离子电池、液流电池等新技术也在快速发展。
- 下游应用:包括电源侧(新能源配储)、电网侧(调峰调频)、用户侧(工商业储能、家庭储能)等。下游应用场景的多样化推动了储能系统的集成和商业模式创新。
二、市场集成配套
新型储能的规模化发展离不开完善的市场集成配套,主要包括政策支持、标准体系、商业模式和系统集成等方面。
- 政策支持:国家层面出台了《关于加快推动新型储能发展的指导意见》《“十四五”新型储能发展实施方案》等政策,明确了新型储能的独立市场主体地位,并完善了峰谷电价、容量补偿等机制。地方层面也纷纷出台配套政策,推动储能示范项目落地。
- 标准体系:新型储能的标准体系正在逐步完善,涵盖安全、性能、并网等多个方面。相关行业标准和国家标准的制定,为储能产品的质量提升和行业规范发展提供了保障。
- 商业模式:新型储能的商业模式不断创新,包括共享储能、合同能源管理、储能租赁等。这些模式有助于降低初始投资成本,提高储能设施的利用效率。
- 系统集成:储能系统集成涉及电池成组、热管理、消防、并网等多个技术环节。随着项目规模的扩大,系统集成能力成为降低成本、提升安全性的关键。储能与可再生能源、智能电网的协同集成,也是未来发展的重要方向。
三、发展前景与挑战
“十四五”期间,新型储能装机规模有望实现跨越式增长。据预测,到2025年,新型储能装机规模将达到30GW以上。行业仍面临成本、安全、商业模式等方面的挑战。未来需要进一步加强技术创新,完善市场机制,推动储能与电力系统的深度融合。
新型储能产业链环节众多,市场集成配套日益完善,发展空间广阔。在政策支持和市场需求的双重驱动下,新型储能将迎来高速发展期,为能源绿色转型提供有力支撑。
如若转载,请注明出处:http://www.gsjzjt.com/product/77.html
更新时间:2026-11-21 12:17:16